
人工智能领域上周出现了两项重大发展,凸显了科技公司如何努力管理人工智能计算不断飙升的成本和复杂性。
首先,总部位于圣地亚哥的高通公司宣布收购 Modular,这是一家总部位于加利福尼亚州帕洛阿尔托的软件初创公司,致力于让开发人员更轻松地在不同类型的计算机芯片上运行人工智能模型。
与此同时,有报道称芯片初创公司 SambaNova 正在完成由 General Atlantic 领投的 8 亿美元融资,该公司估值为 100 亿美元。这两笔交易共同凸显了科技领域日益增长的现实:由于硬件仍然稀缺且昂贵,连接这些芯片的软件层正变得与芯片本身一样有价值。
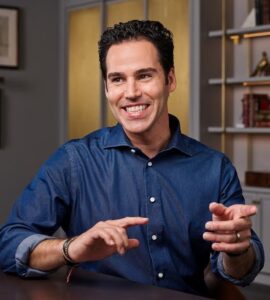
GV(Google Ventures)的执行合伙人戴夫·慕尼黑吉洛(Davemunichiello)亲眼目睹了这些转变的发生,他领导了早期投资,并在 Modular 和 SambaNova 担任董事会席位。
穆尼基耶洛为科技投资带来了务实的运营背景,在转入私营部门之前,他曾担任美国军队的上尉和伞兵。后来,他在 Kiva Systems 担任早期高管,帮助这家仓库自动化公司扩大规模,并被亚马逊以 7.75 亿美元收购。
拥有埃默里大学的数学和计算机科学背景以及哈佛商学院的 MBA 学位,Munhiello 的风险投资生涯专注于核心软件基础设施、开发工具和数据系统,包括 Slack、GitLab 和 Segment 等公司的早期支持。
在这次采访中,他讨论了高通-模块化交易背后的机制、管理硬件稀缺的实际情况,以及当前的整合浪潮对独立初创公司的未来意味着什么。
为了清晰和简洁,本次采访经过编辑。
Crunchbase 新闻:高通收购 Modular 凸显了人工智能软件与硬件碎片化分离的巨大推动力。这是否表明人工智能堆栈的最终价值正在永久地从专有硬件架构转向可在任何计算环境中运行的开发人员友好的软件层?
慕尼黑基耶洛: 未来人工智能所需的硬件类型正在变得异构。最初看起来只是 Nvidia 的 GPU,后来也有 AMD 和其他厂商的 GPU。但现在,硬件的发展方向是“分解推理”,这基本上意味着在处理模型时,将用于回答问题的不同部分的不同计算分开。
越来越多的人认为,分解推理中将使用三种类型的芯片:人工智能专用芯片、CPU 和 GPU。
对于像高通这样的公司来说,这三个组件都已存在,因此他们需要一个横跨它们的软件层。在其他地方,包括 Nvidia,它们通常与 CPU 和加速器一起销售,而且还没有真正适用于所有这些的软件解决方案。
你们什么时候第一次开始投资这波人工智能基础设施和半导体?
慕尼黑基耶洛: 我们从 2016 年开始就开始投资人工智能,最早是从一家名为 Lattice 的公司开始的,这家公司是 Chris Ré 的第一家公司,后来卖给了苹果,并成为 Siri 团队的一员。之后,我们投资了埃文·斯帕克斯(Evan Sparks)联合创立的Determered AI,该公司后来被出售给HPE,并成为其堆栈的重要组成部分。 HPE 实际上继续成为 OpenAI 的计算合作伙伴,并与 CoreWeave 密切合作。
早在当前浪潮之前,我们就对半导体感到兴奋,当时我们领导了 SambaNova 的 A 轮融资。我第一次见到那家公司时,它只有三个人和一个幻灯片。我们在 2017 年 12 月领投了这一轮融资——在 Lip-Bu Tan 领投后——从那时起我就一直担任董事会成员。初始投资额为 1500 万美元,估值为 4.8 亿美元。
似乎许多传统芯片巨头和主要云提供商都在积极收购基础设施初创公司。这种整合对于早期创始人意味着什么?我们是否正在进入一个独立初创公司需要规划早期收购的时代,或者仍然有独立 IPO 的途径吗?
慕尼黑基耶洛: 绝对有一条独立IPO的道路。 Cerebras 完美地展示了这一轨迹,我为安德鲁·费尔德曼和那个团队感到非常高兴。建立大型独立企业绝对是一条轨迹,因为对计算的需求完全超出了预期。我们不能足够快地制造半导体,台积电也不能。
每个人都试图通过提高一切效率来找到额外的能力。技术的出现往往伴随着大众需求的大幅增长和高昂的价格,然后我们就想办法让它变得更便宜。我们现在正处于提高效率的阶段。从医学和法律到编码、客户支持和金融,对推理的需求无处不在。
我们正在努力从芯片中榨取最后一点价值。挤压这一价值来自于使用多种类型的芯片:尽可能使用更便宜的 CPU,需要时使用 GPU,仅在流程中最复杂的部分使用最昂贵的芯片。
我们还在评估整个堆栈的软件,以确保这些查询的各个方面都尽可能高效。收购者众多并不奇怪。买家的范围已经从仅仅收购其他半导体公司的半导体公司扩大到也收购芯片公司的软件公司、超大规模企业和模型公司。亚马逊有 Trainium 和 Inferentia;微软有 Maia;谷歌拥有 TPU,每家大型科技公司都希望能够宣称自己拥有芯片。
开源模型的兴起如何改变这种动态?
慕尼黑基耶洛: 当开源模型变得丰富时,潜在买家的范围就会扩大。在高通的声明中,他们谈论了很多对开源的热情——不仅保持模块化开源,而且对模型开源。当这种情况发生时,企业本身将拥有自己的模型并在自己的硬件上运行它们,而不是向模型提供商支付数亿美元来进行推理。
那么您坚信,对于处于早期阶段的科技和硬件公司来说,首次公开募股并非完全不可能?
慕尼黑基耶洛: 一点也不。看看 SpaceX,它是高度硬件密集型的。我认为未来六个月内我们将看到许多首次公开募股。我知道至少有 15 或 20 家公司计划上市,所以这将是一个非常繁忙的时期。
在一个基于芯片吞吐量等技术指标估值迅速倍增的市场中,作为投资者,您如何能够将真正的、可持续的产品市场吸引力与早期的炒作区分开来?
慕尼黑基耶洛: 许多人工智能公司的估值与其所推动的业务成果脱节。真正的吸引力取决于季度环比的执行、满足销售需求以及实际为客户部署物理系统。
当一家公司向生产环境(例如主要企业品牌的数据中心和我们每天使用的设备)提供大量技术时,它就会对投资者极具吸引力。
再加上“新云”(专门为推理而构建的新数据中心)的需求,显示出真正的吸引力。这些玩家正在寻找他们可以获得的任何芯片,而分类推理的概念(结合三种不同的芯片类型以降低总拥有成本)非常引人注目。它还改变了竞争格局;它表明,市场不仅仅是一个主导者的一场失控竞赛,而且也是 CPU 提供商迎头赶上的机会。
早在生成式人工智能炒作周期之前,GV 就有支持基础技术的记录。既然人工智能基础设施资本需求猛增,您的框架如何适应?当一家初创公司需要数亿美元才能在前沿竞争时,如何保持对团队和关系的关注,而不被庞大的资本规模所困扰?
慕尼黑基耶洛: 从零开始并建立一家有意义的、具有世代意义的公司一直是很复杂的。我们不从事动量投资业务。我们不会仅仅因为认为随着时间的推移它会被其他投资者加价而投资某些东西。我们寻找能够独立存在的基础技术和相应的业务。
当我们遇到 Modular 时,Tim 和 Chris 有了一个想法,我们说服他们接受我们 2300 万美元的投资。当时,我们对公司估值超过 8000 万美元或 9000 万美元感到紧张,最终在第一轮融资中估值达到 1.55 亿美元。
我们在一轮比赛中立即拿下了该公司 15% 的股份,这在当时的世界范围内是远远超出其滑雪板的。但他们聘请了一支令人惊叹的编译器工程师团队,开始在一个成为所有人工智能中最具战略意义的空间中发展和构建。
我们根据不同公司的特定市场来评估其价值。有些是极其资本密集型的,需要数十亿美元,这意味着我们无法独自完成。作为投资者,我们必须带着我们的网络和其他投资者组成的财团,他们可以开出数亿美元的支票。
软件公司可以行动得更快一些,犯更多的错误并进行调整。在硬件领域,如果你将芯片流片后发现它不起作用,那么你就会遭受数年的挫折,并且必须筹集更多的资金。当涉及到物理世界时,它就更加二元化了。一亿美元在软件方面可以走得更远,因为你总是可以优化你的代币使用或工程来改变方向,这在机器人或硬件中很难做到。
此次收购代表着您初始投资的巨额回报。这一成功说明了您更广泛的投资理念?
慕尼黑基耶洛: 这是一个了不起的结果——我们初始投资的回报率为 27 倍,总投资额约为 10 倍。但我们并不是一家仅仅领导 A 轮融资然后就退缩的公司。我们希望进行大量支票并共同领导后续几轮,特别是当事情变得困难时。
每家公司都不可避免地会在某个时候碰壁——无论是由于宏观经济因素、团队动态还是客户挑战。我们将这些称为“严峻时刻”,正是它们让公司真正变得有趣。在我发给我们团队的一封内部电子邮件中,我谈到了对曲线球的热爱。我们已经习惯了事情的进展,这时我们才真正站出来帮助我们的公司。我们喜欢发现这些极其困难的问题,支持具有品格和勇气的杰出人才度过这些时刻,并帮助他们建立独立的企业。
相关 Crunchbase 查询:
相关阅读:
插图:多姆·古兹曼
通过 Crunchbase Daily 了解最近几轮融资、收购等信息。
(这是一个未经编辑的、自动生成的故事,来自联合新闻提要。 八方新聞 工作人员可能没有更改或编辑内容文本。)